E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, Zon Teknikal Tinggi, Dongtai, Jiangsu, China | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体


Industri Kawat dan Kabel Global: Saiz dan Skala
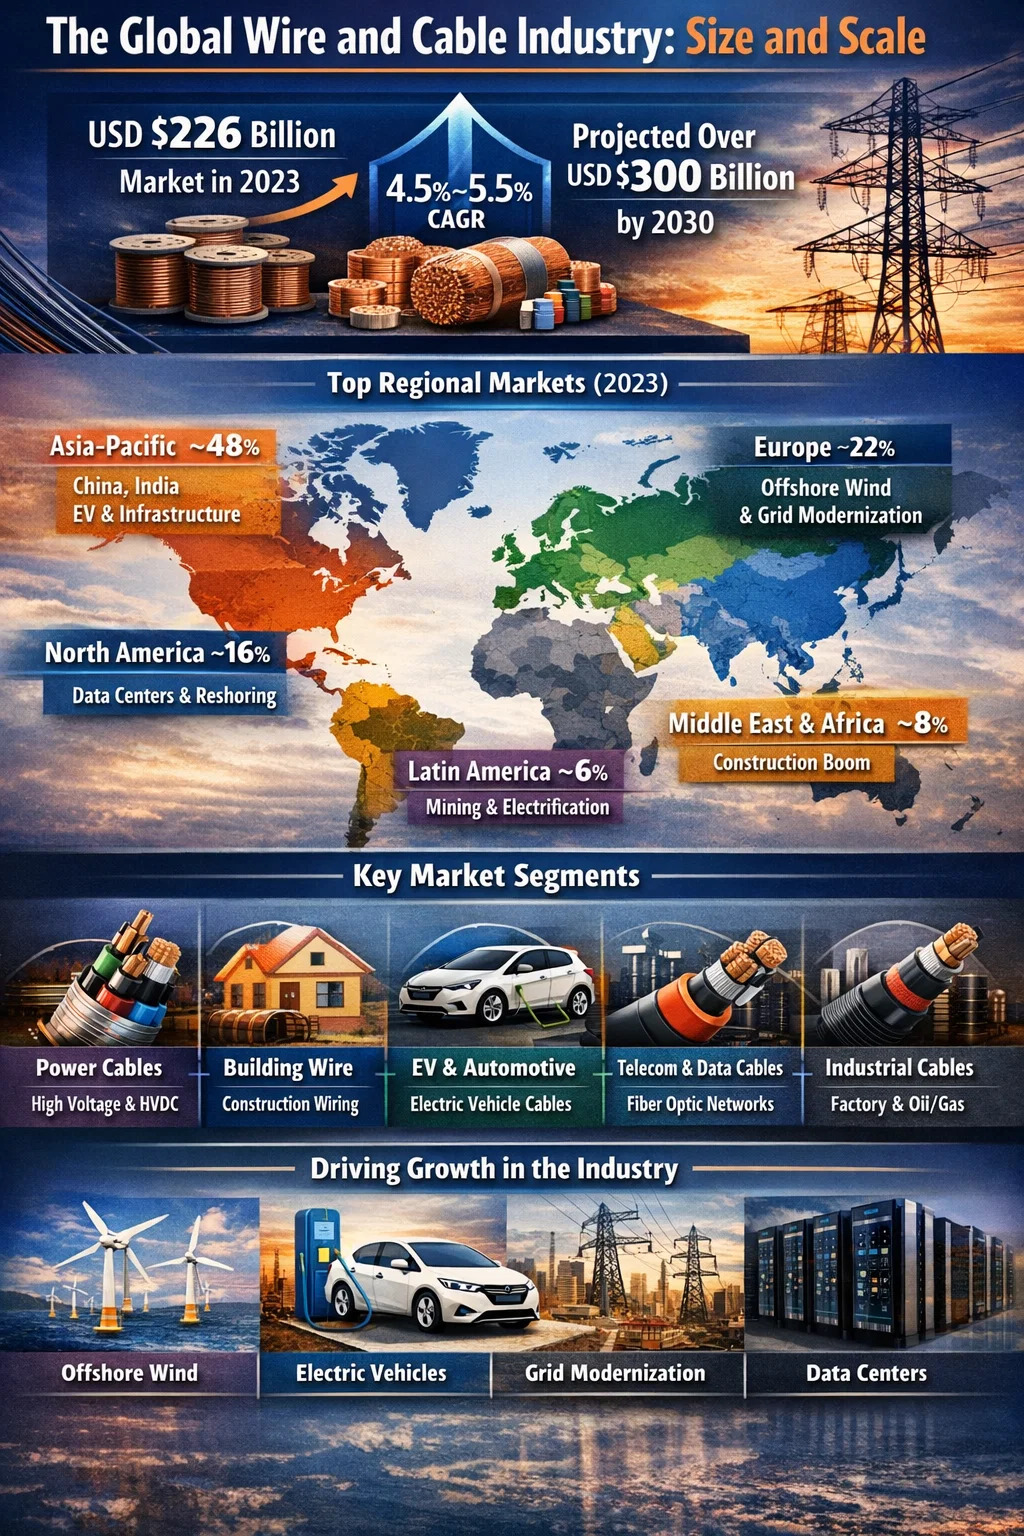
Industri wayar dan kabel adalah salah satu sektor pembuatan terbesar di dunia. Pasaran wayar dan kabel global bernilai kira-kira USD 226 bilion pada tahun 2023 , dan penganalisis mengunjurkan ia akan melepasi USD 300 bilion menjelang 2030, berkembang pada kadar pertumbuhan tahunan kompaun (CAGR) sekitar 4.5% hingga 5.5% bergantung pada segmen. Skala ini menjadikan industri ini setanding dalam hasil kepada sektor peralatan semikonduktor global dan jauh lebih besar daripada banyak industri pembuatan terkenal yang lain.
Untuk meletakkannya dari segi fizikal, industri menghasilkan ratusan juta kilometer wayar dan kabel setiap tahun. Satu talian penyemperit wayar dan kabel berskala besar yang berjalan pada kelajuan 1,000 meter seminit pada produk tolok kecil boleh menghasilkan lebih daripada 500,000 kilometer wayar berpenebat dalam satu tahun. Jumlah bahan yang diproses — kuprum, aluminium, PVC, XLPE, PE, sebatian LSZH — adalah mengejutkan. Penggunaan tembaga sahaja oleh industri wayar dan kabel mewakili kira-kira 60% hingga 65% daripada jumlah permintaan tembaga ditapis global , yang pada tahun 2023 berjumlah kira-kira 15 juta tan metrik daripada jumlah global sekitar 25 juta tan metrik.
Pecahan Serantau: Pasaran Yang Menguasai
Industri wayar dan kabel tidak diagihkan secara merata di seluruh dunia. Pengeluaran dan penggunaan sangat tertumpu di sebilangan kecil wilayah, dengan Asia-Pasifik mendahului dengan margin yang luas.
| Wilayah | Anggaran Bahagian Pasaran (2023) | Pemacu Pertumbuhan Utama | Unjuran CAGR (2024–2030) |
|---|---|---|---|
| Asia-Pasifik | ~48% | Infrastruktur China, perbandaran India, pembuatan EV | 5.5% – 6.5% |
| Eropah | ~22% | Angin luar pesisir, pemodenan grid, penggunaan EV | 4.0% – 5.0% |
| Amerika Utara | ~16% | Pelaburan grid, pusat data, penyusunan semula pembuatan | 4.0% – 4.8% |
| Timur Tengah & Afrika | ~8% | Ledakan pembinaan, pengembangan infrastruktur kuasa | 5.0% – 6.0% |
| Amerika Latin | ~6% | Projek elektrifikasi, kabel industri perlombongan | 3.5% – 4.5% |
China sahaja menyumbang secara kasar 35% daripada pengeluaran wayar dan kabel global , didorong oleh program pengembangan grid kuasa besar-besaran, hartanah dan pembinaan infrastruktur, dan kedudukannya sebagai pasaran EV terbesar di dunia. Pengeluar wayar dan kabel China — diketuai oleh syarikat seperti Kumpulan Hengtong, Teknologi Zhongtian dan Sains dan Teknologi Baosheng — telah berkembang pesat dan kini bersaing di peringkat global, termasuk untuk projek kabel dasar laut di Asia Tenggara dan Afrika.
Di Eropah, pasaran ditakrifkan oleh produk berspesifikasi tinggi untuk angin luar pesisir, penghantaran arus terus (HVDC) voltan tinggi dan kabel bangunan selamat kebakaran di bawah Peraturan Produk Pembinaan EU. Pembuat kabel Eropah seperti Prysmian (Itali), Nexans (Perancis) dan NKT (Denmark/Jerman) telah melabur banyak dalam kapasiti untuk kabel dasar laut dan menjalankan wayar dan talian penyemperit kabel yang mampu menghasilkan kabel pada voltan sehingga 525kV HVDC.
Pecahan Segmen demi Segmen Pasaran Wayar dan Kabel
Industri wayar dan kabel bukanlah satu pasaran homogen. Ia dibahagikan kepada beberapa segmen berbeza, masing-masing dengan dinamik, keperluan teknologi dan kadar pertumbuhannya sendiri. Memahami segmen ini adalah penting bagi sesiapa sahaja yang menilai ke mana arah permintaan untuk peralatan penyemperit wayar dan kabel.
Kabel Kuasa (Penghantaran dan Pengagihan)
Ini adalah segmen tunggal terbesar, merangkumi kira-kira 35% hingga 40% daripada jumlah pasaran wayar dan kabel mengikut nilai . Kabel kuasa membawa elektrik daripada sumber penjanaan kepada pengguna akhir melalui rangkaian penghantaran (beroperasi pada 66kV hingga 500kV dan ke atas) dan rangkaian pengedaran (biasanya 1kV hingga 33kV). Dorongan global untuk menggantikan talian overhed yang sudah tua dengan kabel bawah tanah, menyambungkan ladang angin luar pesisir dan mengembangkan hubungan HVDC antara negara mengekalkan permintaan yang kukuh. Tunggakan pesanan Prysmian untuk kabel voltan tinggi dan kabel dasar selam melebihi EUR 15 bilion dalam beberapa tahun kebelakangan ini, menggambarkan sejauh mana permintaan akan berjalan berbanding kapasiti pengeluaran terpasang.
Membina Sistem Kawat dan Pendawaian
Wayar bangunan — konduktor bertebat PVC atau XLPE yang digunakan dalam pembinaan kediaman dan komersial — ialah segmen volum tertinggi mengikut jumlah panjang kabel yang dihasilkan. Segmen ini berkait rapat dengan aktiviti pembinaan. Di Amerika Syarikat, pasaran wayar bangunan sahaja melebihi USD 10 bilion setiap tahun. Produk seperti THHN/THWN (dinilaikan kepada 90°C di lokasi basah), NM-B (Romex) dan kabel berperisai (kabel MC) dihasilkan pada wayar satu skru berkelajuan tinggi dan talian penyemperit kabel yang boleh berjalan pada kelajuan melebihi 500 meter seminit.
Automotif dan Kawat EV
Segmen wayar automotif berkembang lebih cepat daripada hampir semua yang lain. Wayar automotif tradisional — konduktor tembaga bertebat PVC atau XLPE berdinding nipis yang digabungkan ke dalam abah-abah pendawaian — sedang ditambah dengan kabel voltan tinggi untuk kenderaan elektrik bateri. Kabel HV ini beroperasi pada 400V hingga 800V DC, memerlukan sistem perisai dan penebat khusus, dan mesti memenuhi piawaian prestasi terma dan mekanikal yang menuntut. Pasaran abah-abah wayar automotif global bernilai lebih daripada USD 50 bilion pada tahun 2023, dan sebahagian besar pertumbuhan itu dikesan terus kepada peningkatan kandungan wayar bagi setiap kenderaan yang didorong oleh elektrifikasi.
Telekom dan Kabel Data
Segmen ini termasuk kabel gentian optik, kabel berstruktur (Cat 6, Cat 6A, Cat 8 untuk pusat data), kabel sepaksi dan kabel LAN. Penggunaan kabel gentian optik global telah mempercepatkan dengan mendadak , didorong oleh program FTTH (fiber to the home) di Asia dan Eropah, dan oleh pembinaan pusat data skala besar di seluruh dunia. Program Ekuiti, Akses dan Penerapan Jalur Lebar AS (BEAD) sahaja memberikan komitmen sebanyak USD 42.5 bilion untuk pengembangan jalur lebar, sebahagian besar daripadanya membiayai penggunaan kabel gentian. Talian penyemperit wayar dan kabel untuk salutan sekunder gentian optik dan pengeluaran tiub penampan mesti mencapai toleransi dimensi yang sangat ketat — biasanya ±0.005mm — pada kelajuan talian sehingga 300 meter seminit.
Kabel Perindustrian dan Instrumentasi
Kabel industri untuk kilang, platform minyak dan gas, operasi perlombongan dan loji proses mewakili segmen yang sangat khusus dan bernilai tinggi. Kabel ini termasuk kabel dulang, kabel instrumentasi, kabel sambungan termokopel, kabel pemacu frekuensi berubah (VFD) dan kabel kalis letupan untuk lokasi berbahaya. Margin dalam segmen ini jauh lebih tinggi daripada wayar bangunan komoditi, dan konfigurasi penyemperit wayar dan kabel yang digunakan di sini selalunya menggabungkan berbilang kepala silang untuk menggunakan perisai, pengisi dan jaket luar dalam berbilang pas.
Apakah yang Memacu Pertumbuhan dalam Industri Wayar dan Kabel
Trajektori pertumbuhan industri sepanjang dekad yang akan datang sedang dibentuk oleh beberapa kuasa struktur yang pada asasnya berbeza daripada permintaan yang dipacu kitaran pembinaan biasa pada masa lalu.
Peralihan Tenaga dan Angin Luar Pesisir
Peralihan daripada bahan api fosil kepada tenaga boleh diperbaharui mungkin merupakan pemacu tunggal yang paling berkuasa dalam industri wayar dan kabel hari ini. Angin luar pesisir sahaja memerlukan kuantiti kabel yang banyak. Ladang angin luar pesisir biasa 1 GW memerlukan kira-kira 600 hingga 800 kilometer kabel antara tatasusunan (33kV) dan 100 hingga 200 kilometer kabel eksport (132kV hingga 400kV). Eropah pada masa ini mempunyai lebih 30 GW kapasiti angin luar pesisir yang dipasang dan mempunyai sasaran melebihi 300 GW menjelang 2050. Setiap gigawatt kapasiti angin luar pesisir menggunakan kira-kira 1,000 tan metrik kompaun penebat kabel yang diproses melalui wayar khusus dan sistem penyemperit kabel.
Penembusan Kenderaan Elektrik
Penggunaan EV sedang membentuk semula segmen wayar automotif secara dramatik. Di luar kenderaan itu sendiri, infrastruktur pengecasan memerlukan pelaburan kabel yang besar. Stesen pengecasan pantas DC tunggal yang mampu mengeluarkan output 150kW hingga 350kW memerlukan kabel yang tebal, fleksibel dan sejukan cecair yang akan dianggap sebagai produk khusus eksotik hanya lima tahun lalu. Apabila jualan EV global menghampiri berpuluh-puluh juta unit setahun, permintaan untuk wayar dan kabel berprestasi tinggi — dan kapasiti penyemperitan untuk menghasilkannya — berkembang pada kadar dua digit setiap tahun dalam niche ini.
Pemodenan Grid Global
Kebanyakan infrastruktur penghantaran elektrik dunia telah dibina pada tahun 1960-an dan 1970-an dan kini berada pada atau di luar jangka hayat reka bentuknya. Agensi Tenaga Antarabangsa (IEA) menganggarkan bahawa pelaburan grid global perlu mencapai USD 600 bilion setahun menjelang 2030 untuk menyokong peralihan tenaga — lebih daripada dua kali ganda paras pelaburan tahunan semasa. Sebahagian besar daripada pelaburan itu adalah dalam kabel: kabel pengedaran bawah tanah menggantikan talian atas, koridor penghantaran baharu dan penyambung rentas sempadan.
Pusat Data dan Infrastruktur Digital
Pusat data skala besar sedang dibina untuk menyokong beban kerja AI dan pengkomputeran awan menggunakan kuantiti kuasa dan kabel isyarat yang luar biasa. Satu kemudahan pusat data yang besar boleh memerlukan berjuta-juta meter kabel berstruktur, beribu-ribu meter kabel kuasa voltan sederhana untuk bekalan masuk, dan panjang kabel gentian optik yang ketara untuk sambungan dalaman dan luaran. Dengan lebih 300 pusat data hiperskala sedang dalam pembinaan di seluruh dunia, segmen ini sahaja menambah volum bermakna kepada permintaan wayar dan kabel.
Pembandaran dalam Pasaran Baru Muncul
Di India, Asia Tenggara, Afrika dan Timur Tengah, pembandaran pesat mewujudkan permintaan garis dasar yang mampan untuk wayar bangunan, kabel pengedaran dan kabel telekom. Pasaran wayar dan kabel India sahaja bernilai kira-kira USD 15 bilion pada 2023 dan dijangka berkembang pada lebih 10% CAGR hingga 2030, didorong oleh program elektrifikasi kerajaan yang bercita-cita tinggi, inisiatif bandar pintar dan sektor pembuatan yang berkembang. Ini telah mencetuskan gelombang pelaburan dalam peralatan penyemperit wayar dan kabel oleh pengeluar India yang ingin mengembangkan kapasiti dan menaik taraf daripada mesin lama kepada peralatan moden berkelajuan lebih tinggi dan lebih tepat.
The Penyemperit Kawat dan Kabel Pasaran Dalam Industri Yang Lebih Luas
Pasaran penyemperit wayar dan kabel — jentera yang digunakan untuk menggunakan penebat dan jaket pada konduktor — ialah subset penting bagi pasaran peralatan wayar dan kabel yang lebih luas. Pasaran mesin wayar dan kabel global (termasuk bukan sahaja penyemperit tetapi juga mesin terkandas, talian perisai, peralatan ujian dan penggulung dram) dinilai pada kira-kira USD 4 bilion hingga USD 5 bilion setiap tahun . Daripada jumlah ini, peralatan penyemperitan mewakili kategori peralatan tunggal terbesar.
Permintaan untuk sistem penyemperit wayar dan kabel menjejaki trend perbelanjaan modal dalam industri pembuatan kabel. Apabila permintaan kabel meningkat - seperti yang berlaku sejak 2021 disebabkan oleh angin luar pesisir, EV dan pemacu pelaburan grid - pengeluar kabel bertindak balas dengan memesan talian penyemperitan baharu. Masa utama untuk talian penyemperit wayar dan kabel mewah daripada pengeluar Eropah seperti Maillefer (Nextrom), Troester dan Rosendahl dalam beberapa kes telah dilanjutkan kepada 18 hingga 24 bulan disebabkan pengambilan pesanan yang kukuh.
Pengeluar Penyemperit Wayar Utama dan Kabel dan Kawasan Tumpuan Mereka
- Maillefer (Nextrom, Finland/Switzerland): Pakar dalam talian penyemperitan kabel voltan tinggi, peralatan pengeluaran gentian optik dan sistem pemautan silang. Teknologi tiub CV mereka untuk penebat XLPE secara meluas dianggap sebagai peneraju industri.
- Troester (Jerman): Terkenal dengan kepala penyemperitan tunggal dan tiga kali ganda berketepatan tinggi untuk kabel voltan sederhana dan tinggi, serta talian pemvulkanan kabel getah untuk aplikasi perlombongan dan perindustrian.
- Rosendahl Nextrom (Austria): Menyediakan talian penyemperitan wayar dan kabel yang lengkap termasuk sistem pembayaran, penyemperit, penyejukan, pengukuran dan pengambilan yang disepadukan dengan kawalan proses digital. Kuat dalam kedua-dua penebat dawai tembaga dan salutan sekunder gentian optik.
- Davis-Standard (AS): Pembekal terkemuka Amerika Utara bagi sistem penyemperit wayar dan kabel untuk membina wayar, wayar penyambung dan aplikasi kabel sepaksi, dengan pangkalan terpasang yang kukuh di kalangan pengeluar kabel AS dan Amerika Latin.
- Pengeluar China (Getah Dalian & Jentera Plastik, Zhoushan Jwell): Bersaing secara agresif pada harga dalam segmen pertengahan peringkat, membekalkan mesin penyemperit wayar dan kabel kepada pengeluar di Asia, Timur Tengah dan Afrika yang memerlukan prestasi yang boleh dipercayai pada kos modal yang lebih rendah daripada alternatif Eropah.
Pilihan pembekal penyemperit wayar dan kabel selalunya mencerminkan jenis produk dan peringkat kualiti yang disasarkan oleh pengeluar kabel. Pengeluar wayar bangunan komoditi boleh memilih penyemperit buatan China untuk meminimumkan perbelanjaan modal, manakala pengeluar kabel dasar selam, kabel voltan tinggi automotif atau wayar aeroangkasa sentiasa melabur dalam peralatan Eropah atau Jepun untuk mencapai kestabilan proses dan kebolehkesanan dokumentasi yang diperlukan oleh pelanggan mereka.
Bekalan Bahan Mentah: Kuprum, Aluminium dan Sebatian Polimer
Industri wayar dan kabel amat bergantung kepada bekalan dan harga bahan mentah utama. Kos konduktor kuprum dan aluminium biasanya menyumbang 50% hingga 70% daripada jumlah kos kabel siap , bermakna bahawa perubahan harga bahan mentah mempunyai kesan yang terlalu besar terhadap hasil dan margin industri.
Ketergantungan Tembaga dan Kemeruapan Harga
Kuprum ialah bahan konduktor pilihan untuk kebanyakan aplikasi wayar dan kabel kerana kekonduksiannya yang unggul (sekitar 58 MS/m berbanding 37 MS/m aluminium). Walau bagaimanapun, harga tembaga sangat tidak menentu, antara sekitar USD 6,000 setiap tan metrik pada paras terendah 2020 hingga lebih daripada USD 10,000 setiap tan metrik semasa tempoh permintaan puncak. Kemeruapan ini diteruskan kepada harga kabel, menjadikan angka hasil industri sensitif kepada kitaran komoditi dengan cara yang memesongkan perbandingan mudah tahun ke tahun. Banyak pengeluar kabel besar melindung nilai pendedahan tembaga melalui kontrak niaga hadapan dan mengekalkan kontrak dengan pelanggan yang termasuk klausa pelarasan harga tembaga.
Bekalan Sebatian Polimer
Bahan penebat dan jaket yang diproses melalui sistem penyemperit wayar dan kabel — sebatian PVC, sebatian XLPE, PE, LSZH — dibekalkan oleh rangkaian global pengkompaun khusus. Pembekal utama termasuk Borealis, Dow Chemical, Hanwha Solutions dan Sinopec. Gangguan rantaian bekalan, seperti yang dialami sepanjang 2020–2022, boleh menyebabkan kelewatan pengeluaran yang ketara dan peningkatan kos bagi pengeluar kabel. Permintaan yang semakin meningkat untuk kompaun LSZH, didorong oleh mengetatkan peraturan keselamatan kebakaran di seluruh dunia, telah mendorong kompaun untuk melabur dalam kapasiti baharu untuk mengikuti perkembangan.
Aluminium sebagai Pengganti Tembaga
Dalam segmen yang berat dan kosnya adalah kritikal — talian penghantaran overhed, kabel pengedaran keratan rentas besar dan wayar bangunan di sesetengah pasaran — konduktor aluminium dinyatakan dan bukannya tembaga. Aluminium adalah lebih kurang satu pertiga daripada kos dan satu pertiga berat kuprum per unit panjang (walaupun dengan kekonduksian yang lebih rendah per unit keratan rentas). Konfigurasi penyemperit wayar dan kabel dan kepala mati yang digunakan untuk konduktor aluminium memerlukan pelarasan berbanding tembaga, kerana permukaan aluminium yang lebih lembut lebih terdedah kepada calar dan memerlukan suhu prapemanasan kepala silang yang berbeza untuk mencapai lekatan penebat yang baik.
Kekangan Kapasiti dan Kitaran Pelaburan dalam Pengilangan Kabel
Salah satu dinamik terpenting yang membentuk industri wayar dan kabel sekarang ialah permintaan dalam segmen pertumbuhan utama - terutamanya kabel angin luar pesisir, kabel HVDC dan kabel voltan tinggi EV - telah melebihi kapasiti pengeluaran. Ini bukan ketidakseimbangan jangka pendek. Membina kilang kabel voltan tinggi baharu atau mengembangkan kilang sedia ada dengan ketara mengambil masa tiga hingga lima tahun daripada keputusan pelaburan kepada pengeluaran penuh, dan pentauliahan talian penyemperit wayar dan kabel baharu untuk produk voltan tinggi itu sendiri adalah proses 12 hingga 24 bulan.
Prysmian, Nexans, NKT, dan LS Cable semuanya telah mengumumkan program pengembangan kapasiti utama. Prysmian melabur lebih EUR 1 bilion dalam kemudahan baharu dan diperluas sehingga 2027 khusus untuk kabel voltan tinggi dan dasar selam. NKT sedang membina kilang baharu di Jerman yang menyasarkan kabel angin luar pesisir. Pelaburan ini termasuk bukan sahaja bangunan dan infrastruktur tetapi juga wayar yang dibina khas dan talian penyemperit kabel yang mampu menyemperit bersama tiga kali ganda sistem XLPE pada voltan sehingga 525kV.
Pesanan tertunggak untuk kabel voltan tinggi di pengeluar terkemuka telah mencapai empat hingga enam tahun dalam beberapa kes , bermakna kabel yang ditempah hari ini mungkin tidak dihantar sehingga 2028 hingga 2030. Situasi yang belum pernah berlaku sebelum ini mencerminkan kedua-dua skala pelaburan peralihan tenaga dan kesukaran struktur untuk meningkatkan dengan cepat proses pembuatan yang berintensifkan modal dan menuntut secara teknikal.
Pekerjaan dan Kesan Ekonomi Industri Wayar dan Kabel
Industri wayar dan kabel menggajikan ratusan ribu orang di seluruh dunia merentasi fungsi pembuatan, kejuruteraan, jualan, pemasangan dan sokongan. Di Amerika Syarikat sahaja, sektor pembuatan wayar dan kabel menggunakan lebih kurang 70,000 hingga 80,000 orang secara langsung , dengan lebih ramai lagi bekerja dalam lukisan wayar yang berkaitan, rod kuprum dan operasi pembuatan kompaun. Di Eropah, majikan utama termasuk Prysmian dan Nexans, masing-masing menggaji lebih daripada 25,000 orang di seluruh dunia.
Kesan pengganda ekonomi adalah ketara. Talian penyemperit wayar dan kabel dalam pengeluaran memerlukan pengendali, jurutera proses, juruteknik berkualiti, juruelektrik dan mekanik penyelenggaraan, kakitangan logistik serta pasukan jualan dan perkhidmatan pelanggan. Loji kabel bersaiz sederhana dengan 10 hingga 15 talian penyemperitan mungkin menggaji 200 hingga 500 orang secara langsung, dengan pekerjaan tidak langsung tambahan dalam rantaian bekalan tempatan untuk rod kuprum, sebatian polimer, perisai dawai keluli, dram kabel dan bahan pembungkusan.
Penyusunan semula pembuatan wayar dan kabel — terutamanya di Amerika Syarikat dan Eropah — menjadi keutamaan dasar kerana kerajaan menyedari bahawa kapasiti pengeluaran kabel domestik adalah penting secara strategik untuk peralihan tenaga dan keselamatan grid negara. Beberapa pengeluar kabel AS telah mengumumkan pelaburan atau pembesaran loji baharu secara jelas dengan menyatakan keperluan untuk membekalkan tenaga boleh diperbaharui domestik dan projek pemodenan grid dengan kabel buatan tempatan, mengurangkan pergantungan kepada import.
Aliran Teknologi Membentuk Semula Pembuatan Kawat dan Kabel
Di luar pertumbuhan mentah dalam volum, industri wayar dan kabel sedang dibentuk oleh perubahan teknologi yang mempengaruhi produk yang dibuat, cara ia dibuat dan peralatan yang diperlukan untuk membuatnya.
Pendigitalan Talian Penyemperitan
Sistem penyemperit wayar dan kabel moden semakin disepadukan dengan platform kawalan proses digital. Kesambungan data OPC-UA, sinar-X sebaris dan pengukuran laser dengan maklum balas gelung tertutup, dan penyepaduan MES membolehkan pengeluar menjejaki setiap meter kabel yang dihasilkan dengan kebolehkesanan proses penuh. Ini bukan sekadar faedah pengurusan kualiti — ia menjadi keperluan komersial, terutamanya untuk kabel yang ditujukan untuk aplikasi angin luar pesisir atau nuklear di mana pengawal selia memerlukan rekod proses yang didokumenkan untuk sepanjang hayat pemasangan.
Bahan Penebat Baharu dan Keperluan Voltan Lebih Tinggi
Tolakan kepada voltan penghantaran yang lebih tinggi (untuk mengurangkan kehilangan rintangan pada jarak jauh) dan pembangunan teknologi HVDC memacu permintaan untuk bahan penebat baharu dan proses penyemperitan yang lebih tepat. DC-XLPE — polietilena yang dirumus khusus untuk aplikasi HVDC — memerlukan keadaan pemprosesan ultra-bersih dan kawalan ketebalan dinding yang sangat tepat kerana medan elektrik DC berinteraksi dengan kecacatan penebat secara berbeza daripada medan AC. Sistem penyemperit wayar dan kabel yang digunakan untuk pengeluaran kabel HVDC mesti mengekalkan piawaian kebersihan yang mendekati piawaian pembuatan semikonduktor dalam beberapa aspek.
Kitar Semula dan Tekanan Ekonomi Pekeliling
Tekanan kawal selia di sekitar bahan kabel bebas halogen dan boleh dikitar semula semakin meningkat di seluruh dunia. Rangka kerja Peraturan Reka Bentuk Eko EU dan Tanggungjawab Pengeluar Lanjutan mula menjejaskan reka bentuk kabel dan pilihan bahan. Ini mewujudkan permintaan untuk formulasi kompaun baharu yang boleh diproses pada peralatan penyemperit wayar dan kabel sedia ada sambil memenuhi kedua-dua piawaian prestasi dan keperluan kitar semula akhir hayat — gabungan mencabar dari segi teknikal yang memacu pelaburan R&D yang ketara merentasi rantaian bekalan.
 Berkaitan Produk